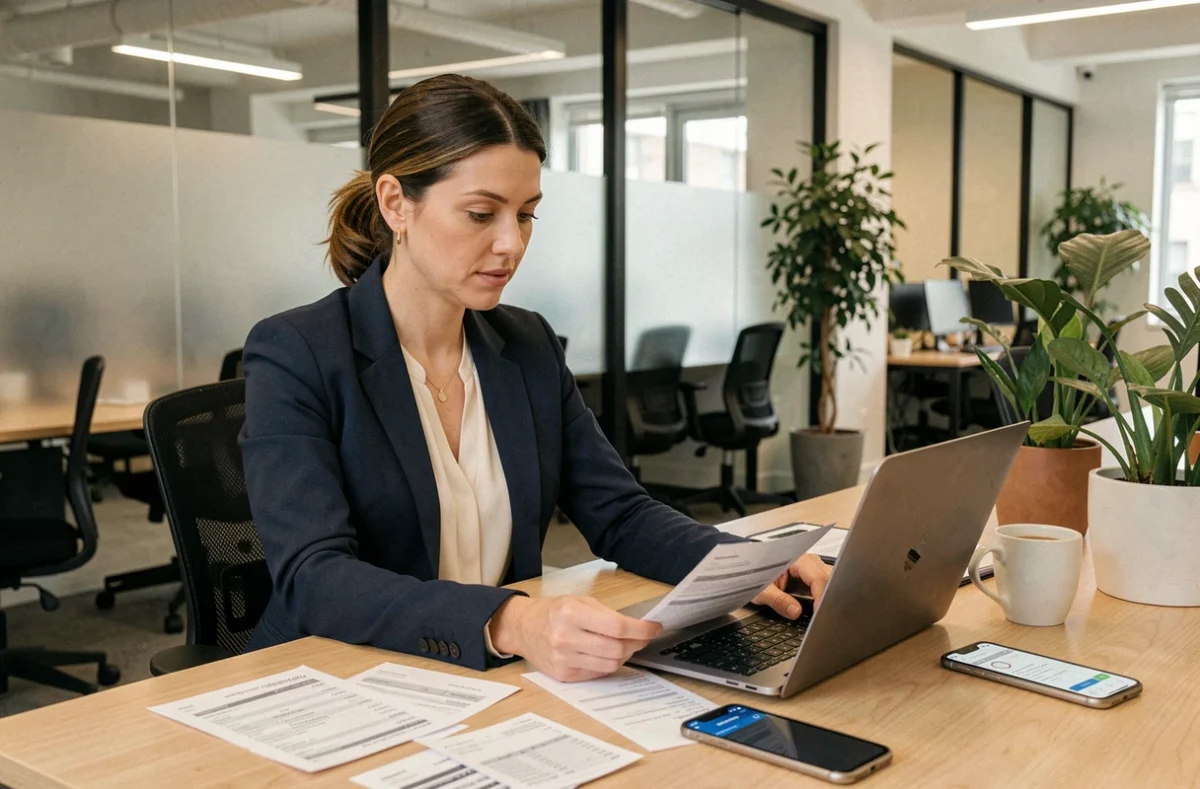
En portage salarial, la note de frais désigne le document par lequel le consultant porté déclare une dépense professionnelle à sa société de portage pour en obtenir le remboursement. Ce mécanisme réduit l’assiette des cotisations sociales prélevées sur le chiffre d’affaires, ce qui augmente mécaniquement le salaire net versé.
Encore faut-il maîtriser les règles qui encadrent chaque type de dépense, les justificatifs exigés et les délais de traitement, sous peine de voir un remboursement refusé ou redressé lors d’un contrôle URSSAF.
Lien entre note de frais et compte d’activité en portage salarial
Avant de détailler les catégories de dépenses, il faut comprendre le circuit comptable. Chaque salarié porté dispose d’un compte d’activité alimenté par le chiffre d’affaires facturé au client. La société de portage prélève sur ce compte ses frais de gestion (généralement entre 5 % et 10 % du chiffre d’affaires selon les structures), les cotisations sociales patronales et salariales, puis verse le salaire net.
Quand une note de frais est validée, le montant correspondant est soustrait du chiffre d’affaires avant le calcul des cotisations. La dépense remboursée n’apparaît donc pas dans le salaire net imposable. Ce point a une conséquence fiscale directe : une dépense déjà remboursée par la société de portage ne peut pas être déduite une seconde fois au titre des frais réels sur la déclaration de revenus.
Ce mécanisme explique pourquoi la gestion rigoureuse des notes de frais constitue le principal levier d’optimisation du revenu net en portage salarial, bien davantage que la négociation du taux journalier seul.
Frais de mission refacturables au client : règles de négociation
Les frais de mission correspondent aux dépenses directement liées à l’exécution d’une prestation pour un client donné. La société de portage les refacture au client en sus du prix de la prestation, puis les rembourse au consultant.
Dépenses couramment refacturées
- Frais de transport : billets de train, péages, indemnités kilométriques lorsque le consultant utilise son véhicule personnel (il doit figurer sur la carte grise).
- Frais d’hébergement et de restauration lors de déplacements imposés par la mission, sur la base de justificatifs nominatifs.
- Achats de matériel ou de documentation laissés au client à l’issue de la mission.
Le point critique se situe avant la signature du contrat de prestation. Ces frais doivent être négociés et mentionnés explicitement dans le bon de commande ou le contrat commercial. Sans accord écrit du client, la société de portage ne pourra pas les refacturer, et la dépense restera à la charge du consultant.
Les frais refacturables ne sont généralement pas soumis aux frais de gestion prélevés par la société de portage ni aux cotisations sociales, ce qui les rend neutres pour le compte d’activité. C’est leur principal avantage par rapport aux frais de fonctionnement.
Frais de fonctionnement non refacturables : impact sur le salaire
Les frais de fonctionnement regroupent les dépenses professionnelles que le client ne prend pas en charge. Ils sont déduits du chiffre d’affaires du consultant sur son compte d’activité avant le calcul des cotisations.
Exemples de dépenses acceptées
Abonnements à des logiciels métier, achats de matériel informatique, frais de téléphonie et d’accès internet (quote-part professionnelle), cotisations à des associations ou syndicats professionnels, frais de prospection commerciale (déplacements, repas d’affaires) et dépenses de formation complémentaire. Les frais liés au télétravail (électricité, occupation du domicile) peuvent aussi être pris en compte, mais leur traitement varie selon la société de portage.
La différence fondamentale avec les frais de mission : les frais de fonctionnement réduisent l’assiette de cotisations mais diminuent aussi la base de calcul du salaire brut. En d’autres termes, ils augmentent le net disponible à court terme tout en réduisant les droits sociaux (retraite, chômage, indemnités journalières). C’est un arbitrage à faire en connaissance de cause, pas un avantage automatique.
Justificatifs exigés pour une note de frais en portage salarial
La qualité du justificatif conditionne la validité du remboursement. En cas de contrôle URSSAF, c’est le premier élément examiné.
Ce que chaque justificatif doit contenir
- La date de la dépense, le nom du fournisseur ou prestataire, le montant TTC et, si applicable, le détail de la TVA.
- Le lien avec l’activité professionnelle : nom du client concerné, objet de la mission, motif du déplacement.
- Pour les indemnités kilométriques : un relevé précisant le trajet, la distance, le nombre de chevaux fiscaux du véhicule et la date.
Un arrêt de la Cour de cassation du 25 juin 2026 (n° 24-10.653) a rappelé que les justificatifs doivent être produits dès la phase de contrôle URSSAF, et pas seulement au moment d’un éventuel contentieux. Les pièces non communiquées pendant le contrôle ou la phase contradictoire risquent d’être déclarées irrecevables devant le juge. L’archivage immédiat et accessible de chaque facture, preuve de paiement et ordre de mission est donc une nécessité pratique, pas une simple bonne habitude.
Un autre arrêt, du 13 mai 2026 (Cour de cassation, 2e chambre civile, n° 23-16.714), a confirmé que la réalité de la dépense reste déterminante même lorsque le remboursement est forfaitaire. Concrètement, une note de frais doit toujours préciser le contexte : déplacement, lieu, durée et motif.
Frais réels ou forfait : quel mode de remboursement choisir
Les sociétés de portage proposent deux modalités de remboursement. Le choix influe sur la simplicité de gestion et sur le montant effectivement perçu.
Remboursement au réel
Le consultant transmet chaque justificatif, et le remboursement correspond exactement au montant dépensé. Ce mode offre la meilleure traçabilité en cas de contrôle. Il convient aux consultants dont les dépenses varient fortement d’un mois à l’autre ou dépassent les plafonds forfaitaires.
Remboursement au forfait
La société de portage applique des barèmes prédéfinis. Pour les repas, le plafond forfaitaire URSSAF se situe autour de 7,30 euros à 20,70 euros selon le contexte (repas sur le lieu de travail, en déplacement ou au restaurant). Les indemnités kilométriques suivent le barème fiscal, qui varie selon la puissance du véhicule et le kilométrage annuel (par exemple, environ 0,55 euro par kilomètre pour un véhicule de 6 CV sur les 5 000 premiers kilomètres).
Le consultant n’a pas besoin de fournir un ticket pour chaque repas, mais doit pouvoir prouver la réalité du déplacement ou de la situation ayant généré la dépense. Le forfait simplifie la gestion administrative, mais peut s’avérer moins avantageux si les dépenses réelles sont supérieures aux plafonds.
Rien n’empêche de combiner les deux modes selon le type de frais : forfait pour les repas quotidiens, réel pour l’hébergement lors de missions longues.
Pièges fréquents et points de contrôle URSSAF
Plusieurs erreurs reviennent régulièrement et exposent le consultant porté (ou la société de portage) à un redressement.
Le premier piège consiste à déclarer des dépenses personnelles comme frais professionnels. Un abonnement à une salle de sport, un équipement domestique sans lien avec la mission ou des repas pris hors contexte professionnel ne sont pas déductibles. La charge de la preuve du caractère professionnel repose sur le consultant.
Le deuxième piège concerne la TVA récupérée sur les dépenses. La société de portage récupère la TVA sur les frais professionnels justifiés. Si un frais est requalifié comme personnel lors d’un contrôle, la TVA déduite est redressée, avec pénalités. Le consultant qui transmet un justificatif douteux engage la responsabilité de sa société de portage.
Le troisième piège touche les délais de transmission. La plupart des sociétés de portage imposent un délai de soumission des notes de frais, souvent mensuel. Un justificatif transmis plusieurs mois après la dépense peut être refusé, non parce qu’il est invalide, mais parce que la société de portage a déjà clôturé la période comptable correspondante.
Critères pour évaluer la gestion des notes de frais d’une société de portage
La qualité du traitement des notes de frais varie significativement d’une société de portage à l’autre. Lors du choix d’une société, plusieurs critères méritent une attention particulière.
Le délai de remboursement constitue le premier indicateur concret. Certaines sociétés remboursent les frais validés sur le bulletin de paie du mois en cours (si la note est transmise avant une date de clôture), d’autres reportent au mois suivant. Ce décalage peut peser sur la trésorerie du consultant, surtout en début d’activité.
Le taux de frais de gestion appliqué sur le chiffre d’affaires global mérite aussi un examen attentif. Un taux affiché bas (par exemple 5 %) peut masquer des frais annexes prélevés sur certaines catégories de dépenses ou sur les refacturations au client. La transparence du compte d’activité en ligne, avec un détail ligne par ligne, reste le meilleur gage de lisibilité.
La plateforme de saisie des notes de frais (application mobile, espace en ligne avec scan de justificatifs, validation automatique ou manuelle) influe sur le temps administratif consacré chaque mois à cette tâche. Un outil qui permet de photographier un justificatif et de l’associer directement à une catégorie de frais réduit considérablement le risque d’oubli ou de perte de document.
Gérer ses notes de frais en portage salarial demande de la rigueur sur les justificatifs, une bonne compréhension de l’impact sur le compte d’activité et un choix éclairé de société de portage. Pour comparer les offres et trouver la formule adaptée à votre activité, remplissez le formulaire de demande de devis ci-dessous : un professionnel du portage salarial vous rappellera pour faire le point sur votre situation.